
포트폴리오 전략이란, 여러 자산이나 투자 전략을 규칙에 따라 조합해 리스크를 분산하는 운용 방식이에요.
가장 유명한 예가 레이 달리오의 올웨더 포트폴리오(All Weather Portfolio)예요. 주식 30%, 장기 채권 40%, 중기 채권 15%, 금 7.5%, 원자재 7.5%로 고정 비중을 나눠요.
어느 경기 국면에서도 어딘가는 잘 되도록 설계한 거예요. 호황엔 주식이, 침체엔 채권이, 인플레이션엔 금과 원자재가 버텨줘요.
해리 브라운의 영구 포트폴리오(Permanent Portfolio)도 마찬가지예요. 주식·채권·금·현금을 딱 25%씩 균등하게 나눠요. 복잡한 판단 없이 4분의 1씩 유지하는 것만으로 수십 년 동안 꾸준한 성과를 냈어요.
이 두 전략의 공통점이 포트폴리오 전략의 본질이에요. 서로 다른 방향으로 움직이는 자산을 조합해서 하나가 내려가도 다른 하나가 받쳐주는 구조를 만드는 거예요.
각 자산의 상관관계가 낮을수록 조합 효과는 커지고, 전체 MDD가 줄어들어요. 자산배분이 "비중을 어떻게 나눌까"라면, 포트폴리오 전략은 "어떤 자산·전략을 왜 함께 담을까"까지 포함하는 개념이에요.
퀀트 투자에서는 여기에 리밸런싱 규칙을 더해요. 비중이 흐트러지면 원래 비율로 되돌리는 것까지 자동화하면 완전한 시스템이 돼요.
실전에서는 어떻게 쓰이나
올웨더나 영구 포트폴리오를 그대로 쓰는 투자자도 있고, 기본 틀만 가져와서 국내 시장에 맞게 변형하는 경우도 많아요.
예를 들어 미국 주식 ETF + 국내 채권 ETF + 금 ETF 조합으로 한국판 올웨더를 만들기도 해요.
모멘텀 전략을 포트폴리오 전략과 결합하는 방식도 자주 쓰여요. 강세 자산에는 비중을 더 싣고, 약세 국면에선 현금이나 채권으로 이동하는 듀얼 모멘텀이 대표적이에요.
인텔리퀀트에서 확인하는 법
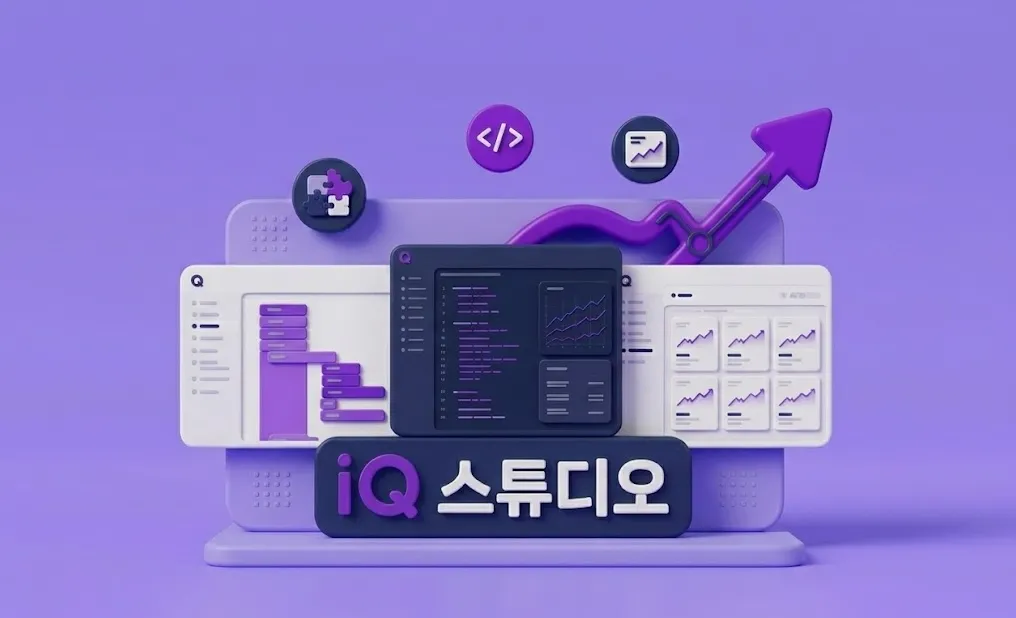
iQ스튜디오 블록 알고리즘의 포트폴리오 선정 블록을 쓰면 올웨더나 영구 포트폴리오를 코딩 없이 그대로 구현할 수 있어요.
방법은 단순해요. 종목 직접추가 필터로 KODEX200, KODEX국채선물10년, KODEX골드선물(H) 같은 ETF 코드를 직접 지정하고, 각 블록에 투자 비중을 입력하면 돼요. 올웨더라면 주식 30%, 채권 55%, 금 7.5%, 원자재 7.5% 식으로요.
포트폴리오 선정 블록을 여러 개 붙이면 서로 다른 성격의 전략을 하나로 혼합하는 것도 가능해요.
리밸런싱 주기까지 설정하면 완전한 자동화 시스템이 되고, 과거 데이터로 CAGR과 MDD가 어떻게 나왔는지 바로 확인할 수 있어요.
아래 배너를 눌러 나만의 포트폴리오 전략을 코딩 없이 직접 만들어 보세요!